Szkody po zamieszkach 17 października – kiedy ubezpieczenie mieszkania zapłaci za zniszczenia i co z samochodem
Po zamieszkach 17 października wiele osób pyta, czy ubezpieczenie mieszkania pokryje szkody. W większości przypadków tak, jeśli szybko zgłosi się szkodę i zachowa dowody.

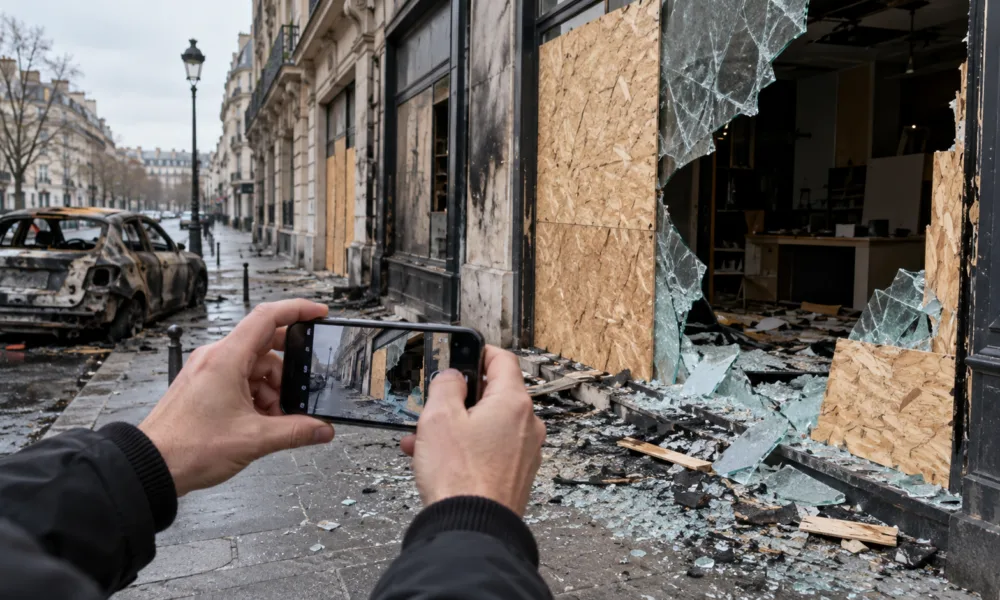 Wizualizacja wygenerowana przez SI. Nie przedstawia rzeczywistego zdarzenia ani jego uczestników - Aktualności.FR
Sobotnie protesty przeciw drożyźnie, w których według ministerstwa spraw wewnętrznych wzięło udział 550 000 osób, zostawiły po sobie wybite witryny, spalone samochody pod blokami i splądrowane sklepy od Marsylii po Lille. Osoby, których mieszkanie ucierpiało, zastanawiają się, czy zapłaci za to ubezpieczenie domu. Jak wyjaśnia serwis porównujący oferty JeChange, w zdecydowanej większości przypadków tak – pod warunkiem szybkiego zgłoszenia szkody i zachowania dowodów. Franszyzę, czyli część szkody, którą ubezpieczyciel zostawia po stronie klienta, można później dochodzić od państwa.
Spis treści
Wszystko zależy od zapisów w umowie
Punktem wyjścia jest przepis z 1976 r., który zna niewielu ubezpieczonych. Artykuł L121-8 kodeksu ubezpieczeń (Code des assurances) stanowi, że ubezpieczyciel nie odpowiada, „o ile umowa nie stanowi inaczej”, za szkody spowodowane wojną, wojną domową, zamieszkami lub rozruchami. Kluczowe są właśnie słowa „o ile umowa nie stanowi inaczej” – większość umów ubezpieczenia mieszkania (multirisque habitation) obejmuje takie szkody.
Ochrona od „zamieszek i rozruchów” (émeutes et mouvements populaires) nie zawsze nosi taką nazwę. Najczęściej jest częścią podstawowych gwarancji i trzeba jej szukać w ogólnych warunkach umowy. Pożar wzniecony podczas zamieszek jest objęty gwarancją od ognia jak każdy inny pożar. Grabież i umyślne zniszczenia należą do gwarancji od kradzieży i wandalizmu, a szyby wybite kamieniem – do gwarancji od stłuczenia szkła. Rzadziej spotyka się osobną klauzulę dotyczącą zamachów, zamieszek i rozruchów. Obowiązkowe ubezpieczenie od zamieszek uchwalono w ustawie budżetowej na 2026 r. z 19 lutego 2026 r., ale jeszcze nie obowiązuje – czeka na rozporządzenie i zgodę Komisji Europejskiej. W przypadku szkód z 17 października decyduje więc treść własnej umowy.
Samochód to osobna sprawa
Samochód zaparkowany na ulicy i spalony nigdy nie podlega ubezpieczeniu mieszkania, tylko ubezpieczeniu auta i jego opcjom. Jeśli umowa ubezpieczenia samochodu nie obejmuje pożaru ani szkód własnych, pozostaje jedynie odpowiedzialność państwa. Odszkodowanie za mieszkanie wypłaca się według zwykłych zasad umowy: zniszczony mebel lub sprzęt jest zwracany po potrąceniu zużycia, chyba że wykupiono opcję zwrotu wartości nowego przedmiotu, a biżuteria i przedmioty wartościowe mają własne limity.
Kiedy ubezpieczyciel może odmówić
Ochrona od zamieszek chroni poszkodowanych, a nie uczestników. Sąd w Paryżu (tribunal judiciaire) przypomniał 31 października 2024 r., że klauzula wyłączająca szkody wynikające z „udziału” w zamieszkach jest ważna, ale dotyczy ubezpieczonego, który brał udział w przemocy, a nie osoby, która padła jej ofiarą. Udział musi udowodnić ubezpieczyciel. Odmowa jest możliwa także przy szkodach bez związku z wydarzeniami (np. starym pęknięciu odkrytym przy okazji oględzin), przy kradzieży bez włamania, gdy umowa wymaga wyważonych drzwi lub okna, oraz w przypadku niezgłoszonych przedmiotów wartościowych powyżej limitu. Jeśli w umowie jest ochrona prawna (protection juridique), pokrywa ona koszty odwołania od decyzji lub powołania niezależnego rzeczoznawcy.